Simulador de investimento
Diga quanto você já tem, quanto vai guardar por mês, a taxa e o prazo. O simulador mostra quanto você guardou, quanto veio de juros compostos e o valor no fim, com um gráfico mês a mês e uma tabela para imprimir. Na opção Dividendos, ele mostra também quanto os dividendos pagariam por mês no fim do prazo, se o percentual digitado se repetir. Sem cadastro: o que você digita não sai do seu navegador.
Simule quanto o seu dinheiro rende
Simulação de investimento
Feito em desformularize.com.br/simulador-de-investimento
Digite a taxa de juros para ver a simulação.
Simulação sem imposto e sem taxas; não é recomendação de investimento.
Dividendos não são garantidos: o valor pago muda e pode até ser zero.
Tabela da simulação
| Ano | Total guardado (R$) | Total em juros (R$) | Saldo (R$) |
|---|
Simulou? Agora acompanhe o que você já tem investido
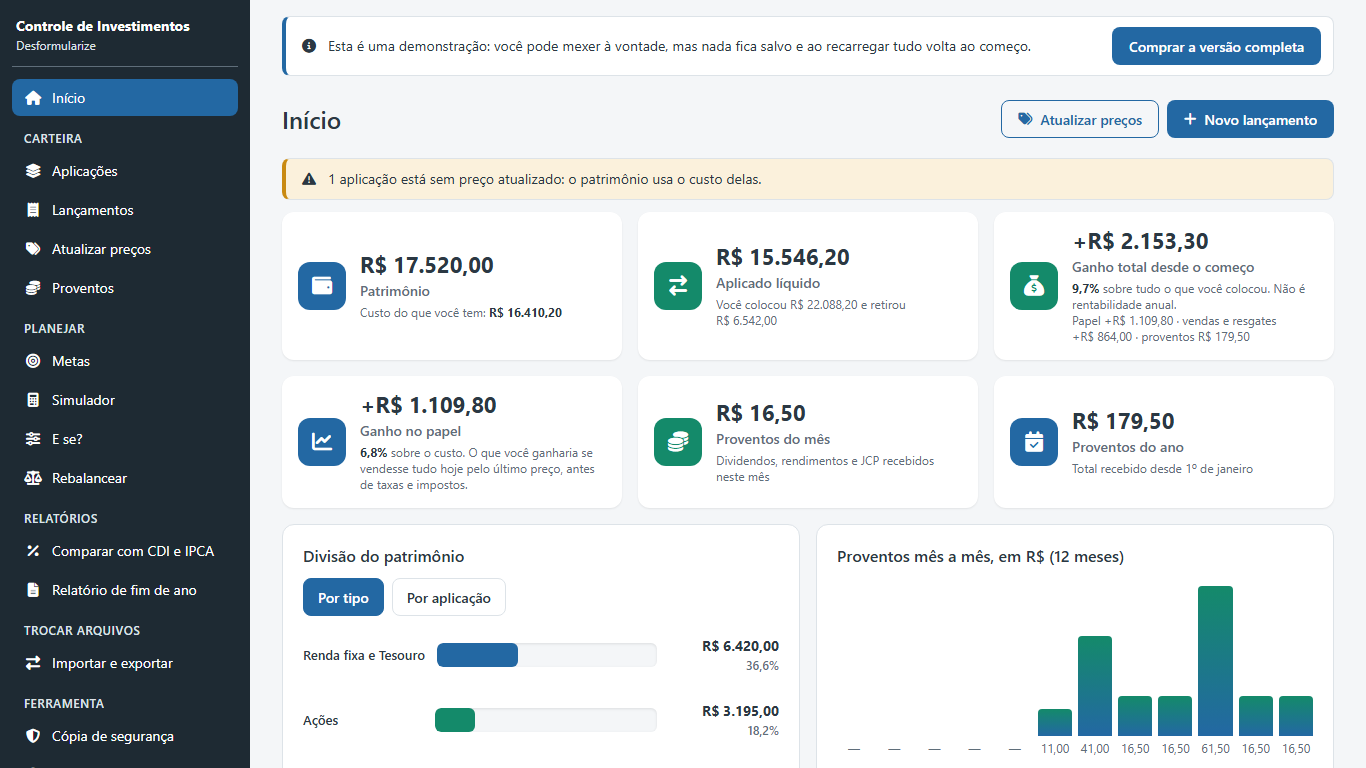
O simulador usa uma taxa que você digita. O Controle de Investimentos acompanha as suas aplicações de verdade, no seu computador.
Do simulado para a sua carteira de verdade
O simulador responde “e se”, com uma taxa que você digita. Quando você já tem aplicações, o Controle de Investimentos registra o que aconteceu de fato e mostra a evolução da sua carteira.
- Preço médio e proventos de cada aplicação, a partir das suas compras, vendas e proventos.
- Metas: diga quanto quer juntar e veja o patrimônio necessário e quando a carteira chegaria lá nessa conta.
- Comparação com o CDI e o IPCA, mês a mês. É rentabilidade passada e não garante resultado futuro.
- Os dados ficam com você, no seu computador, com cópia de segurança manual e, no Chrome e no Edge, automática em pasta.
Ver a demonstração Conhecer o Controle de Investimentos
Pagamento único de R$ 9,99. Sem mensalidade. Feito para o computador.
Como os juros compostos fazem o dinheiro crescer
Nos juros compostos, o juro de cada mês entra no saldo e passa a render junto no mês seguinte. No começo a diferença é pequena. Com os anos, o juro sobre o juro pode passar a pesar mais do que o próprio dinheiro guardado. No exemplo abaixo, isso acontece entre o 10º e o 20º ano.
Um exemplo com R$ 200 por mês a uma taxa de 0,8% ao mês, sem valor inicial:
| Prazo | Total guardado | Total em juros | Valor final |
|---|---|---|---|
| 10 anos | R$ 24.000,00 | R$ 16.043,49 | R$ 40.043,49 |
| 20 anos | R$ 48.000,00 | R$ 96.226,24 | R$ 144.226,24 |
O dinheiro guardado dobra de 10 para 20 anos. Os juros ficam quase seis vezes maiores. Por isso o prazo e a regularidade do aporte contam tanto quanto a taxa. A taxa de 0,8% ao mês (cerca de 10% ao ano) é só um número redondo para o exemplo, não uma taxa que alguém garanta nem uma previsão.
Taxa ao mês ou ao ano: não divida por 12
Uma taxa de 12% ao ano não é 1% ao mês. Como o juro de cada mês também rende, a taxa mensal equivalente é menor: 12% ao ano dá cerca de 0,95% ao mês. E 1% ao mês dá cerca de 12,68% ao ano. Escolha no simulador se a taxa que você tem é ao mês ou ao ano, e ele faz a conversão certa.
De onde tirar a taxa para simular
A taxa é você quem digita. Algumas referências, sempre para conferir antes:
- Poupança: pela regra da Lei 12.703/2012, rende 0,5% ao mês mais a TR enquanto a meta da Selic estiver acima de 8,5% ao ano. Com a Selic em 8,5% ou menos, rende 70% da Selic mais a TR. Regra conferida em 01/11/2026 na lei e na página da poupança do Banco Central. A TR (Taxa Referencial) muda todo mês, por isso o valor exato varia. Confira a taxa atual no Banco Central.
- Selic e CDI: são taxas de referência do país e mudam com as reuniões do Copom. Confira a taxa atual na página da Selic do Banco Central antes de simular.
- A sua aplicação: use a taxa que aparece no contrato ou no aplicativo do seu banco. Se ela vier como "% do CDI", multiplique: 100% do CDI é o CDI inteiro, 90% do CDI é 90% do valor do CDI.
Confira a taxa atual sempre: as taxas mudam e o simulador não busca nenhuma sozinho.
Simular dividendos
Na opção Dividendos, a taxa é o dividend yield: quanto foi pago em dividendos num ano, dividido pelo preço. Um dividend yield de 8% ao ano quer dizer R$ 8 por ano para cada R$ 100 investidos, ou cerca de R$ 0,67 por mês.
O simulador paga, todo mês, 1/12 (um doze avos) desse percentual sobre o valor que você tem no começo do mês. Você escolhe:
- Reinvestir os dividendos: cada dividendo compra mais e passa a pagar dividendos também. É o mesmo efeito dos juros compostos.
- Sacar os dividendos: eles viram dinheiro na mão todo mês e o valor investido só cresce com os aportes e com a valorização.
- Valorização do preço: opcional. Deixe 0 para ver só os dividendos, ou use um número negativo para simular uma queda.
No fim, ele mostra os dividendos por mês no fim: quanto o patrimônio final pagaria num mês com o mesmo dividend yield. Serve para estimar quanto juntar para chegar a um valor por mês de dividendos, caso o percentual digitado se repita, o que ninguém garante.
Dividendos não são garantidos. O valor pago muda de um ano para outro, pode cair e pode até ser zero, e o dividend yield do passado não se repete por obrigação. Use o número que você pesquisou e simule também com um valor menor.
O que a simulação não mostra
- Imposto de renda: a simulação não desconta nenhum imposto. A regra depende do tipo de aplicação e pode mudar, então confira a regra atual antes de decidir.
- Taxas: de administração, de custódia ou outras que a aplicação cobre.
- Inflação: o valor final é o valor em reais do futuro. Com a alta dos preços, esse dinheiro compra menos do que compraria hoje.
- Taxa que muda: o simulador usa a mesma taxa do começo ao fim. Na vida real, a maioria das taxas sobe e desce.
Por isso o resultado é uma estimativa para comparar cenários, não uma promessa de rendimento.
Simule quanto junta; controle quanto sobra
Todo aporte sai do que sobra no fim do mês. Se você não sabe quanto sobra, o aporte da simulação fica só no papel. Anotar receitas e despesas por alguns meses mostra quanto dá para guardar de verdade, e onde dá para cortar.
Perguntas frequentes
Como o simulador calcula os juros compostos?
Mês a mês. Em cada mês, o saldo rende a taxa que você digitou e, no fim do mês, entra o aporte. O primeiro aporte começa a render no mês seguinte. Para quem gosta de matemática, é a fórmula de juros compostos com depósitos mensais: valor final = valor inicial × (1 + taxa)^meses + aporte × ((1 + taxa)^meses − 1) ÷ taxa (com taxa 0, é só somar os aportes).
Tenho a taxa ao ano. Posso dividir por 12?
Não. Como o juro de cada mês também rende, a taxa mensal equivalente é menor que a anual dividida por 12: 12% ao ano dá cerca de 0,95% ao mês, não 1%. Escolha "ao ano" no simulador e ele faz a conversão certa.
Quanto rende a poupança para eu usar na simulação?
Pela Lei 12.703/2012, a poupança rende 0,5% ao mês mais a TR enquanto a meta da Selic estiver acima de 8,5% ao ano; com a Selic em 8,5% ou menos, rende 70% da Selic mais a TR. A TR muda todo mês, então confira a taxa atual no site do Banco Central.
Como o simulador calcula os dividendos?
Todo mês, ele paga 1/12 (um doze avos) do dividend yield que você digitou sobre o valor que você tem no começo do mês. Com 8% ao ano, são cerca de 0,67% por mês. Você escolhe se os dividendos são reinvestidos ou sacados, e pode somar uma valorização do preço. Dividendos não são garantidos: o valor pago muda e pode até ser zero.
O resultado já desconta imposto de renda e taxas?
Não. É uma simulação sem imposto e sem taxas, com a mesma taxa do começo ao fim e sem descontar a inflação. Serve para comparar cenários. Não é recomendação de investimento.
Os valores que eu digito ficam guardados?
Não. A conta é feita no seu navegador: nada do que você digita é enviado nem guardado. Ao fechar a página, os valores somem.